
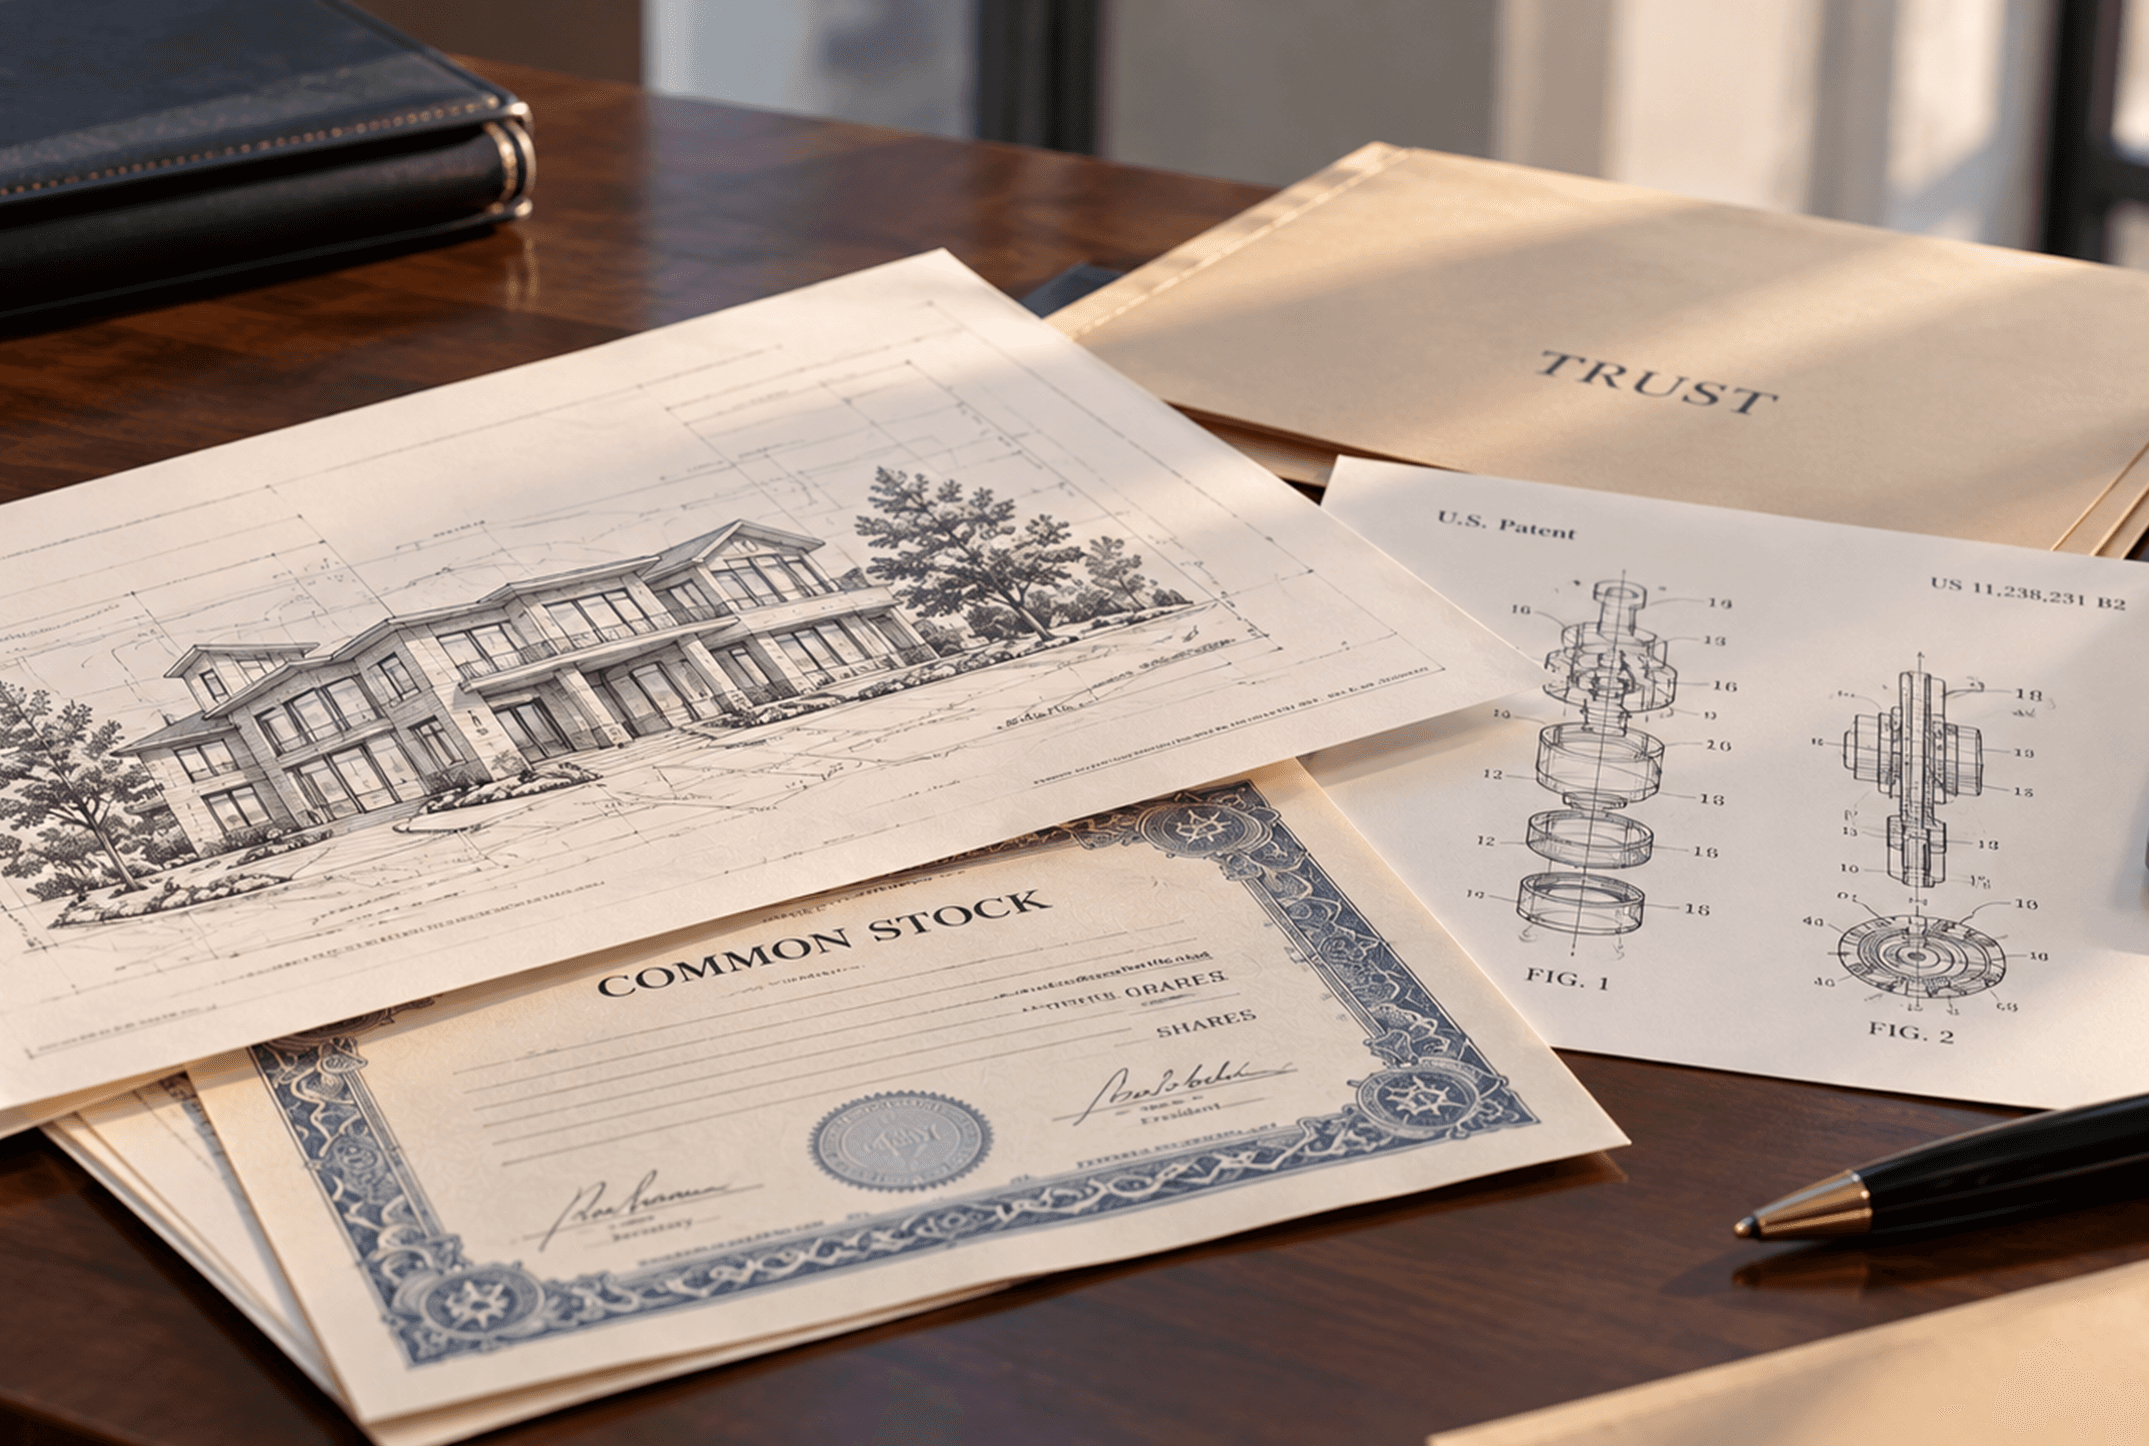
La Proposition 40 ha sido ampliamente denominada como un “impuesto a los billonarios” (billionaire tax), y la denominación es precisa: conforme a su redacción actual, el impuesto aplicaría únicamente a personas físicas cuyo patrimonio neto sea de USD $1,000 millones o más. Lo que resulta menos evidente es cómo se determinaría dicho patrimonio. La propuesta incluye el patrimonio de los cónyuges, participaciones en sociedades privadas, propiedad intelectual y trusts, y reincorpora ciertas donaciones realizadas con anterioridad. Por ello, parejas, fundadores, propietarios de empresas de capital cerrado y familias que mantienen su patrimonio a través de trusts podrían superar dicho umbral antes de lo esperado.
En resumen, la Proposition 40 impondría un impuesto único de hasta 5% sobre el patrimonio neto mundial de las personas físicas que hayan sido residentes de California al 1 de enero de 2026 y cuyo patrimonio neto sea de USD $1,000 millones o más al cierre de 2026. Dado que la residencia se determina a una fecha que ya transcurrió, mudarse fuera de California ahora no excluiría a una persona del alcance del impuesto.
Esto aún no es ley. Los votantes de California decidirán sobre la Proposition 40 el 3 de noviembre de 2026, y su aprobación en las urnas no necesariamente decidiría su desenlace: existen dos iniciativas en sentido opuesto podrían dejarla sin efecto, y la propia iniciativa anticipa impugnaciones legales.
¿Quiénes podrían verse afectados?
El impuesto aplicaría a una persona física que haya sido residente de California al 1 de enero de 2026 y cuyo patrimonio neto mundial alcance USD $1,000 millones al 31 de diciembre de 2026. Es importante destacar que dicho umbral no se determina únicamente con base en los activos que una persona tenga a título personal.
Tres características de la propuesta explican lo anterior. En primer lugar, el contribuyente y su cónyuge serían tratados como una sola persona, y los activos mundiales del cónyuge se incluirían sin importar su lugar de residencia. En segundo lugar, el patrimonio neto incluiría participaciones en sociedades de capital privado y cierta propiedad intelectual, así como los activos mantenidos en grantor trusts y, tratándose de un beneficiario de un trust, los activos del trust en la medida en que le sean distribuibles. En tercer lugar, la propuesta considera operaciones pasadas: las donaciones superiores a USD $1 millón realizadas después del 15 de octubre de 2025 generalmente se reincorporarían al patrimonio neto del donante, mientras que los donativos realizados después de esa fecha generalmente no lo reducirían.
La propuesta no define el término “distribuible” ni aborda específicamente a los beneficiarios contingentes o discrecionales. Las reglas vigentes del impuesto sobre la renta de California abordan el tema solo de manera tangencial y, si bien podrían ofrecer cierta orientación, resultan ambiguas e insuficientes para resolver la cuestión con claridad. El Franchise Tax Board no ha indicado cómo trataría a dichos beneficiarios conforme a la Proposition 40, lo que genera una incertidumbre significativa para las familias afectadas.
Estas reglas no amplían el universo de personas que podrían estar sujetas al impuesto, sino que determinan cómo se calcula su patrimonio neto. Sin embargo, para parejas y familias cuyas estructuras patrimoniales y de planeación sucesoria se han vuelto más complejas con el tiempo, estas reglas podrían determinar de qué lado del umbral de USD $1,000 millones se encuentran.
La excepción son ciertos trusts. Un non-grantor trust fondeado por una persona aplicable sería tratado como un contribuyente independiente y podría causar el impuesto sobre la totalidad de su patrimonio neto, sin un umbral propio de USD $1,000 millones e independientemente de dónde se ubique el trust. El trustee, generalmente, sería el responsable del pago, y los activos del trust no se incluirían en el patrimonio neto de los beneficiarios. En consecuencia, los trustees y beneficiarios de estos trusts podrían verse afectados aun cuando ellos mismos no estuvieran obligados al pago del impuesto.
¿Qué resultado tendría la Proposition 40?
El impuesto alcanzaría hasta el 5% del patrimonio neto mundial de una persona aplicable. Por lo general, el patrimonio neto incluiría activos financieros y participaciones en empresas que cotizan en bolsa y de capital privado, entre otros activos, pero excluiría los bienes inmuebles y ciertas cuentas de retiro. Ciertas deudas podrían reducir el patrimonio neto, sujeto a las limitantes previstas en la iniciativa.
De entrar en vigor la iniciativa, el impuesto se pagaría el 15 de abril de 2027. Los contribuyentes podrían optar por pagarlo en un plazo de cinco años, aunque los pagos posteriores estarían sujetos a un cargo por diferimiento.
¿Qué sigue respecto a esta medida?
Aun si los votantes deciden a favor de la Proposition 40 el 3 de noviembre, el impuesto podría no entrar en vigor. Las Propositions 41 y 42, que aparecen en la misma boleta, contienen disposiciones que dejarían sin efecto la Proposition 40 si cualquiera de ellas obtiene más votos a favor. La medida también prevé tramitación judicial expedita de las impugnaciones legales, y entre las cuestiones que anticipa se encuentran la retroactividad, debido proceso y límites constitucionales a la potestad tributaria del estado.
Lo anterior genera una incertidumbre considerable. Por ahora, la cuestión práctica para la mayoría de las personas no es cómo planear en torno a la Proposition 40, sino si deben dar seguimiento a su resultado. Las personas cuyo patrimonio, intereses empresariales, estructuras de trusts o historial de residencia pudieran acercarlas al umbral, podrían beneficiarse de familiarizarse con la propuesta desde ahora. En caso de que la medida finalmente entre en vigor, sus reglas de valuación, de trusts y anti-elusión requerirían un análisis más detallado y específico para cada caso.
La información contenida en este artículo es de carácter general e informativo y no constituye asesoría legal. Cada situación es distinta y requiere un análisis individualizado. Si tiene preguntas sobre cómo la Proposition 40 podría afectarle a usted, a su familia o a sus estructuras de trusts, no dude en contactarnos.
Raúl asesora a sus clientes en una variedad de asuntos relacionados con el derecho tributario internacional. Participa como asesor fiscal internacional de líderes empresariales que expanden sus operaciones en el extranjero a los Estados Unidos. Raúl tiene una amplia experiencia asesorando a familias de múltiples nacionalidades sobre sus necesidades de planificación patrimonial internacional, y es un asesor de confianza de las oficinas familiares en una amplia gama de asuntos fiscales y legales.
Raúl asesora a sus clientes en una variedad de asuntos relacionados con el derecho tributario internacional. Participa como asesor fiscal internacional de líderes empresariales que expanden sus operaciones en el extranjero a los Estados Unidos. Raúl tiene una amplia experiencia asesorando a familias de múltiples nacionalidades sobre sus necesidades de planificación patrimonial internacional, y es un asesor de confianza de las oficinas familiares en una amplia gama de asuntos fiscales y legales.
Patrick Ross, Senior Manager of Marketing & Communications
EmailP: 619.906.5740
Suzie Jayyusi, Senior Marketing Coordinator Events Planner
EmailP: 619.525.3818
Francisco Sanchez Losada, Marketing and Client Relations Manager
EmailP: 619.515.3225
Sanae Trotter, Senior Manager for Client Relations
EmailP: 650.645.9015